Сумму процентов считают от исходной суммы, ставки и срока. Процентную ставку — как отношение дохода или переплаты к исходной сумме с учётом периода. Ниже — формулы для процента от числа, прибавления и вычитания процента, простых процентов, капитализации, обратного расчёта ставки и пересчёта годовой ставки на нужный период.
Что нужно знать перед расчётом
Для расчёта нужны сумма, ставка, срок и период начисления. Сумма задаёт базу, ставка показывает процент за период, срок определяет длительность расчёта, а капитализация меняет базу после начисления процентов.
- Сумма — база, от которой считают процент: цена, вклад, долг, инвестиция, комиссия или переплата.
- Ставка — процент за определённый период: день, месяц, квартал, год или иной срок по условиям расчёта.
- Срок — фактический период, за который начисляют проценты или оценивают доходность.
- Период начисления — интервал, через который рассчитывают проценты: ежедневно, ежемесячно, ежеквартально или в конце срока.
- Капитализация — присоединение начисленных процентов к основной сумме; после этого база для следующего начисления увеличивается.
- Пополнения и снятия — операции, которые меняют базу расчёта с момента совершения.
- Способ выплаты процентов — выплата на отдельный счёт, перечисление в конце срока или добавление к сумме.
- Процент от числа показывает долю конкретной суммы: например, размер скидки или комиссии.
- Процентная ставка описывает доходность или стоимость денег за период, поэтому без срока её оценивать нельзя.
Как рассчитать процент от суммы
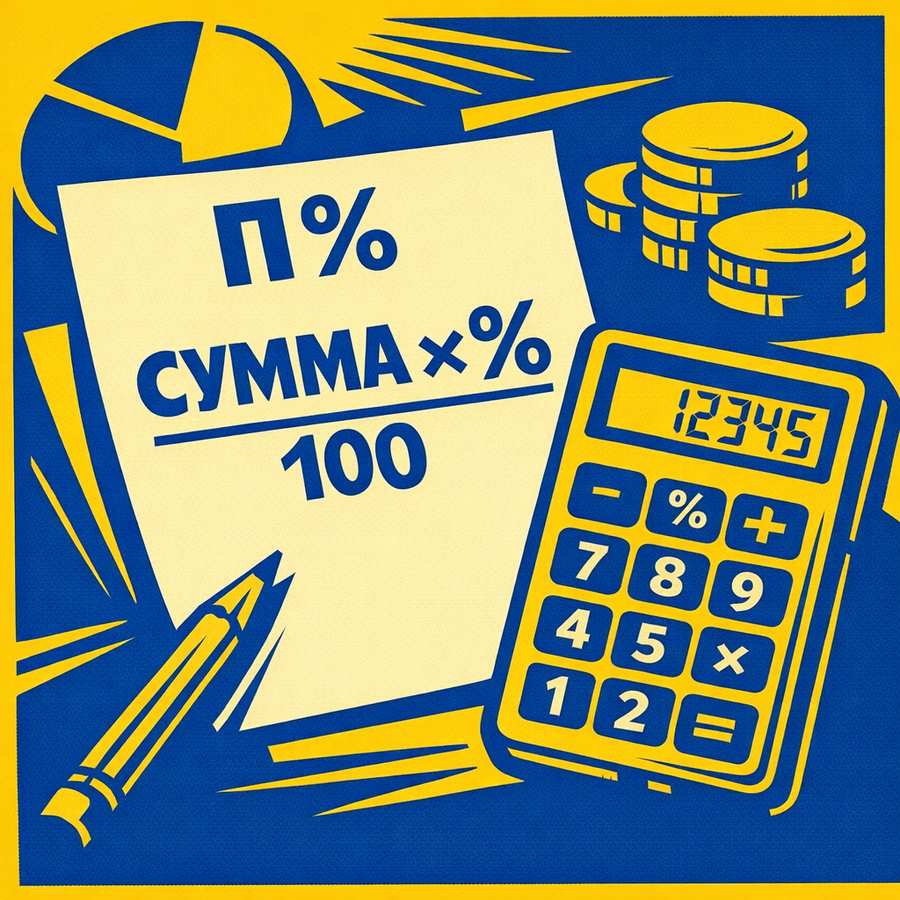
Процент от суммы находят так: исходную сумму умножают на процент и делят на 100. Формула показывает часть базы — скидку, комиссию, налог, бонус, доход или переплату.
X = S × p / 100
где X — найденная часть, S — исходная сумма, p — процент.
- Определите базу S, от которой считается процент. Ошибка в базе сразу меняет результат.
- Укажите процент p за нужный период или для нужной операции. Если ставка дана за другой период, сначала приведите её к расчётному интервалу.
- Подставьте значения в формулу S × p / 100. Полученное число покажет часть исходной суммы.
Прибавить процент к числу
Если сумму нужно увеличить на заданный процент, используют формулу:
A = S × (1 + p / 100)
где A — итоговая сумма после увеличения. Например, если продавец добавляет наценку p% к цене, итоговая цена равна исходной цене, умноженной на коэффициент 1 + p / 100.
Вычесть процент из числа
Для уменьшения суммы на процент используют формулу:
A = S × (1 — p / 100)
Так считают цену после скидки, остаток после удержания комиссии или сумму после списания доли. Если скидка равна p%, покупатель платит часть исходной суммы с коэффициентом 1 — p / 100.
Найти 100 процентов по известной части
Если известна часть суммы и понятно, какой процент она составляет, полную сумму находят так:
S = X × 100 / p
где X — известная часть, p — доля части в процентах. Например, если выплата составляет p% от полной суммы, общую базу восстанавливают делением выплаты на процентную долю.
Сколько процентов составляет одно число от другого
Долю одного числа относительно другого находят делением сравниваемой величины на базу и умножением на 100. База сравнения отвечает на вопрос: «процент от чего нужно найти».
p = A / B × 100
где A — сравниваемая величина, B — база сравнения. Если нужно понять, какую часть дохода занимает комиссия, базой будет доход; если сравнивают рост цены, базой обычно берут первоначальную цену.
Базу нельзя менять внутри одного расчёта. Одна и та же разница даст разные проценты, если считать её от начальной суммы, итоговой суммы или среднего значения. Перед расчётом сформулируйте вопрос: процент от какой суммы требуется найти.
Как рассчитать сумму процентов по ставке
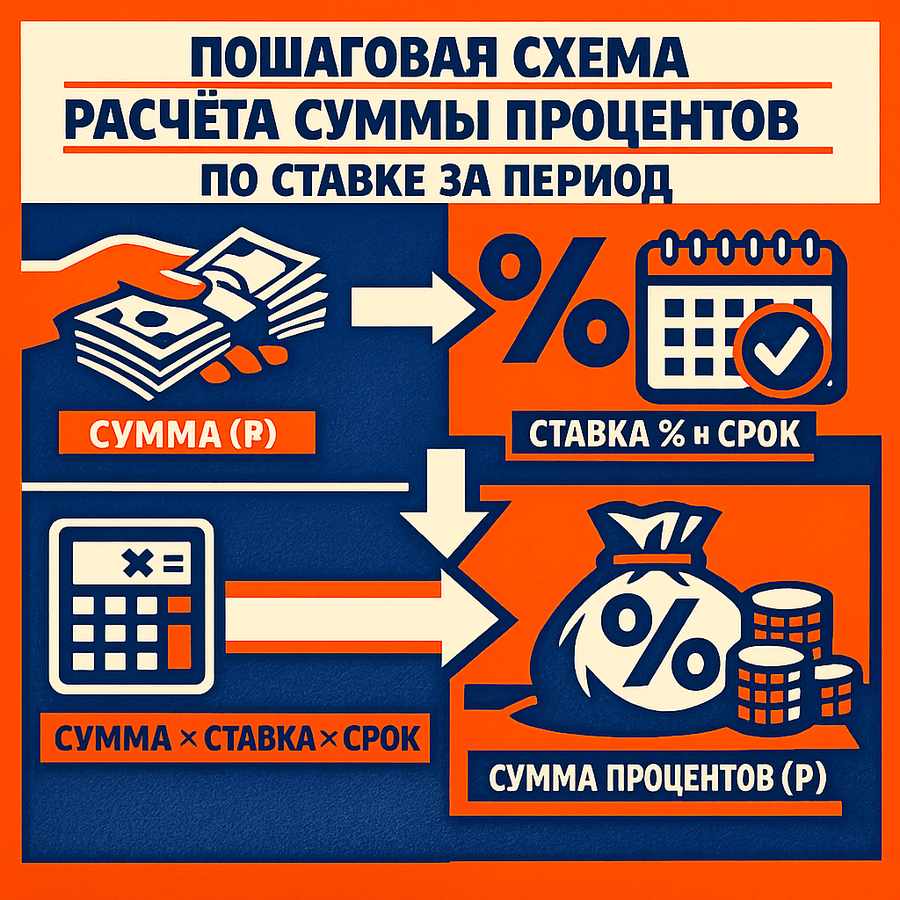
Сумма процентов зависит от базы, ставки и срока. Без капитализации проценты считают по формуле I = S × r × t / 100. Ставка и срок при этом должны относиться к одному периоду.
I = S × r × t / 100
где I — проценты, S — исходная сумма, r — ставка за период, t — количество таких периодов. Если ставка годовая, срок тоже выражают в годах или в доле года.
- Возьмите исходную сумму S. Она задаёт базу, на которую начисляют проценты.
- Определите ставку r и период ставки. Годовую ставку нельзя напрямую применять к месячному или дневному сроку без пересчёта.
- Приведите срок t к периоду ставки. Для части года используют долю периода, выбранную по правилам расчёта.
- Умножьте сумму, ставку и срок, затем разделите на 100. Результат покажет процентный доход или переплату.
- Если нужна итоговая сумма, прибавьте проценты к исходной базе: A = S + I.
Простые проценты
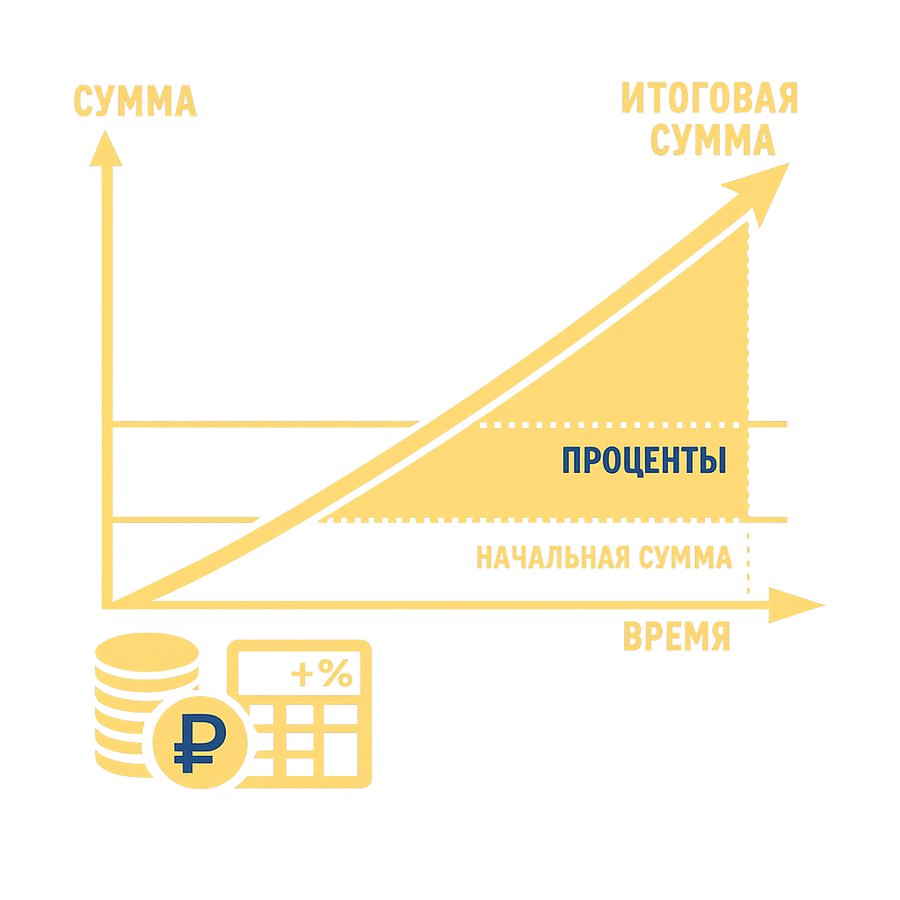
Простые проценты начисляют только на первоначальную сумму. База не растёт после каждого периода, поэтому при неизменной ставке и сроке доход увеличивается линейно.
Формула итоговой суммы:
A = S × (1 + r × t / 100)
где A — сумма вместе с процентами, S — начальная база, r — ставка за период, t — количество периодов. Доход равен разнице между итоговой и исходной суммой: I = A — S.
Такая схема подходит, когда проценты выплачиваются отдельно или не участвуют в дальнейших начислениях. Если по условиям доход присоединяется к основной сумме, нужен расчёт сложных процентов.
Сложные проценты или капитализация
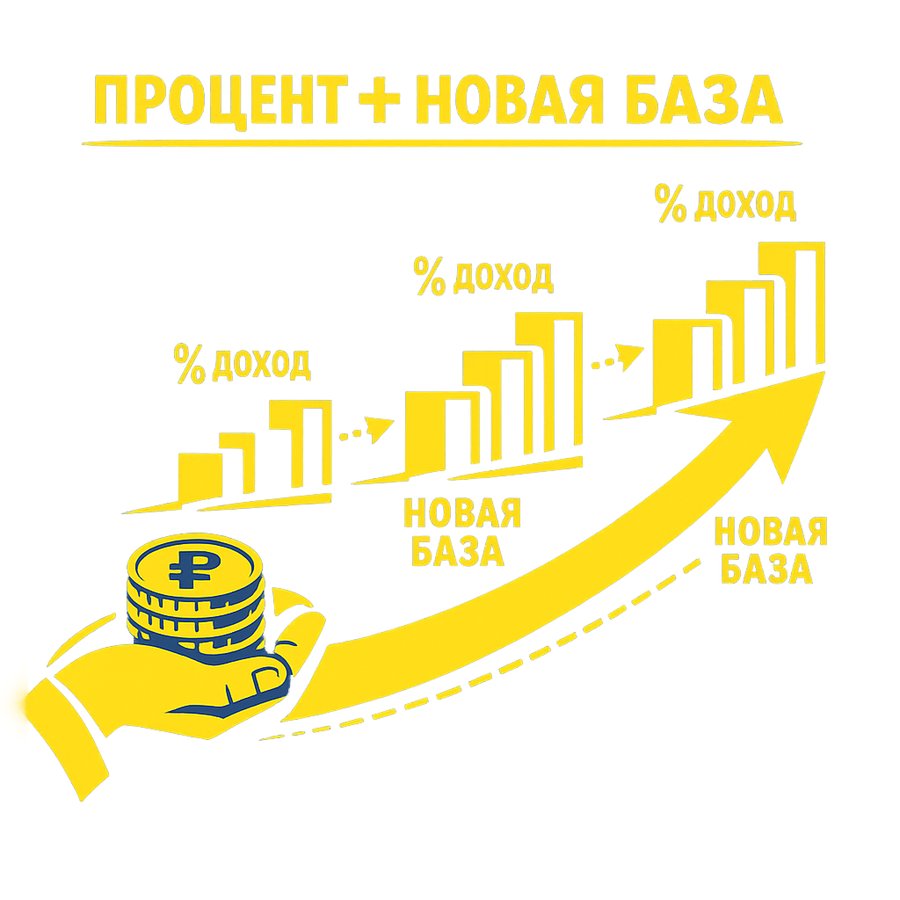
При капитализации начисленные проценты присоединяются к основной сумме. Следующий расчёт идёт уже от увеличенной базы, поэтому итоговая сумма отличается от результата по простой формуле.
Общая формула сложных процентов:
A = S × (1 + r / (100 × m))^(m × t)
где A — итоговая сумма, S — начальная сумма, r — годовая ставка, m — количество начислений в году, t — срок в годах. Доход определяют как I = A — S.
Чем чаще проценты присоединяются к сумме, тем чаще растёт база. При одинаковой номинальной ставке результат с капитализацией обычно выше результата с выплатой процентов отдельно, но точное значение зависит от условий начисления.
Ежедневная капитализация
При ежедневной капитализации проценты добавляют к базе каждый день расчётного периода. Такая частота делает итог более чувствительным к сроку, пополнениям и снятиям.
Ежемесячная капитализация
При ежемесячной капитализации проценты регулярно прибавляют к сумме и учитывают в следующих начислениях. Для ручного расчёта важно согласовать месячный период со ставкой и сроком.
Ежеквартальная капитализация
Ежеквартальная капитализация присоединяет проценты реже, чем ежедневная или ежемесячная. После каждого начисления база увеличивается, но количество увеличений за срок меньше.
Как рассчитать процентную ставку
Процентную ставку рассчитывают как отношение дохода или переплаты к исходной сумме. Если известны начальная и итоговая суммы, сначала находят доход, а затем переводят его в проценты от базы.
Формула ставки за период:
r = I / S × 100
где r — ставка за период, I — доход или переплата, S — исходная сумма. Если известна итоговая сумма A, доход считают так: I = A — S.
- Определите исходную сумму S. Она служит базой для измерения доходности или переплаты.
- Найдите доход I: вычтите начальную сумму из итоговой или возьмите известную сумму процентов.
- Разделите доход на базу и умножьте на 100. Результат покажет ставку за фактический период.
- Если нужна годовая ставка, пересчитайте результат пропорционально сроку. Ставка за период и годовая ставка показывают разные показатели.
При капитализации обратный расчёт учитывает количество начислений. В этом случае ставку выводят из формулы сложных процентов, а не из простой доли дохода к сумме.
Как пересчитать годовую ставку на месяц или день
Годовую ставку для простых процентов пересчитывают пропорционально длительности нужного периода. Периодная ставка равна годовой ставке, умноженной на долю периода в году.
rпериода = rгодовая × Lпериода / Lгода
где Lпериода — длительность нужного периода, Lгода — длительность года в выбранной методике. После пересчёта ставку периода используют в формуле процентов.
Для месячного расчёта берут долю года, соответствующую месяцу по правилам расчёта. Для дневного — долю года по числу дней в выбранной базе. Методика может отличаться, поэтому в финансовых продуктах порядок расчёта уточняют в условиях договора или на сайте.
При капитализации простой пропорциональный пересчёт не равен эффективной доходности. Расчёт должен учитывать частоту присоединения процентов к сумме и количество увеличений базы за срок.
Как пользоваться онлайн-калькулятором процентов или вклада
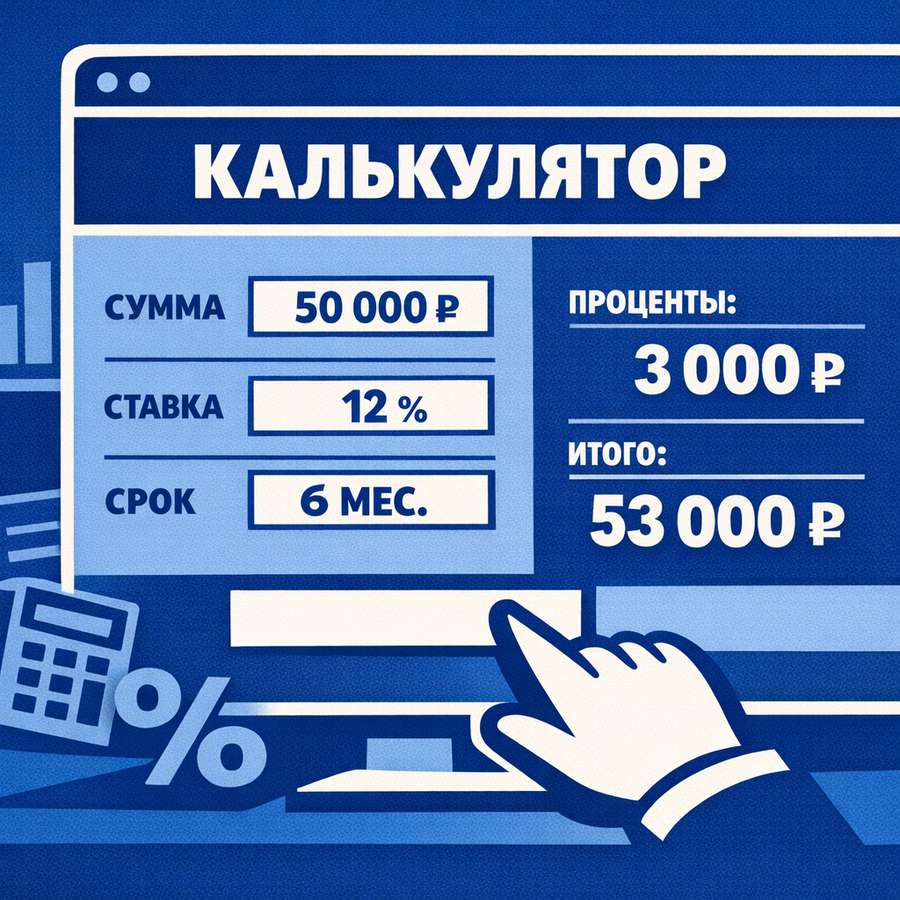
Онлайн-калькулятор считает проценты по введённой сумме, ставке, сроку и периоду начисления. Точность результата зависит от того, совпадают ли введённые данные с условиями расчёта.
- Введите исходную сумму. Если сервис поддерживает разные валюты или типы продукта, выберите нужный вариант.
- Укажите процентную ставку и проверьте период ставки. Нужно понимать, задана ставка за год, месяц или иной интервал.
- Задайте срок расчёта. Он должен соответствовать логике ставки или корректно пересчитываться калькулятором.
- Выберите период начисления процентов. При капитализации укажите частоту присоединения процентов к сумме.
- Добавьте пополнения и частичные снятия, если условия продукта допускают такие операции. Доступность операций и ограничения уточняют на сайте.
- Проверьте результат по базовой формуле. Для простых процентов итог должен совпасть с ручным расчётом без капитализации.
Что влияет на итоговую сумму и доходность
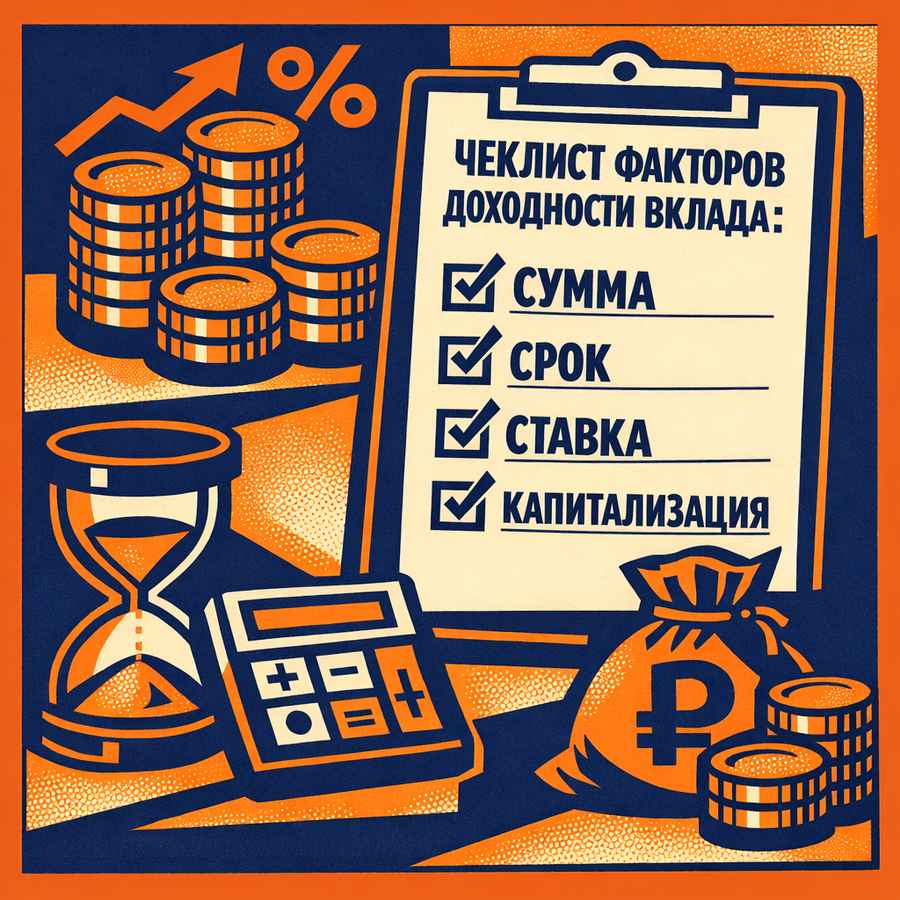
На итоговую сумму влияют база, срок, ставка, капитализация, пополнения, снятия и способ выплаты процентов. Каждый фактор меняет либо размер базы, либо период расчёта, либо участие начисленных процентов в следующих начислениях.
- Размер исходной суммы: чем больше база, тем больше абсолютная сумма процентов при той же ставке.
- Срок размещения или расчёта: ставка должна применяться к фактическому периоду, а не к произвольному интервалу.
- Процентная ставка: рост ставки увеличивает доход или переплату, если остальные условия не меняются.
- Частота капитализации: частота определяет, как быстро увеличивается база для новых начислений.
- Пополнения: пополнения повышают базу с момента внесения средств.
- Частичные снятия: снятия уменьшают базу с момента списания.
- Способ выплаты процентов: способ выплаты определяет, остаётся ли доход внутри расчёта или выводится отдельно.
Фиксированная и плавающая ставка
При фиксированной ставке весь расчёт строится по одному значению ставки за срок. Так проще проверить результат формулой, а итог при неизменной сумме остаётся предсказуемым.
При плавающей ставке значение может меняться в течение срока. Тогда расчёт делят на интервалы: для каждого участка применяют свою ставку, после чего результаты суммируют или пересчитывают с учётом капитализации.
Способы выплаты процентов
При выплате в конце срока проценты накапливаются и перечисляются после завершения периода. При периодической выплате доход выводится отдельно и обычно не увеличивает базу. При капитализации проценты остаются внутри расчёта, присоединяются к сумме и участвуют в следующих начислениях.
Частые ошибки при расчёте ставки и суммы
Ошибки в расчёте чаще всего появляются из-за неверной базы, неправильного периода ставки и смешения простых процентов с капитализацией. Проверка базы, срока и способа начисления помогает избежать искажённого результата.
- Путаница между процентом и процентным пунктом. Рост ставки с одного значения до другого измеряют в процентных пунктах, а относительное изменение — в процентах.
- Неверная база расчёта. Скидку, комиссию, доход и переплату считают от той суммы, которая указана в условии.
- Игнорирование срока. Годовую ставку нельзя без пересчёта применять к неполному периоду.
- Неправильный пересчёт годовой ставки. Для простых процентов используют пропорцию, для капитализации — отдельную формулу.
- Смешение простых и сложных процентов. Если проценты присоединяются к сумме, расчёт по простой формуле занижает или искажает итог.
- Неучёт пополнений и снятий. Каждая операция меняет базу только с момента проведения.
- Сравнение разных способов выплаты. Выплата на отдельный счёт и капитализация дают разный результат даже при одинаковой ставке.
Частые вопросы
Короткие ответы помогают выбрать формулу для вклада, ставки, капитализации и обратного расчёта. Для точного результата сверяйте период ставки, срок и способ начисления.
Как посчитать годовой процент по вкладу?
Возьмите сумму вклада, годовую ставку и фактический срок размещения. Если срок меньше года, приведите ставку к этому периоду; при капитализации используйте формулу сложных процентов.
Что такое капитализация процентов и как она влияет на доход?
Капитализация добавляет начисленные проценты к основной сумме. Новые проценты считают от увеличенной базы, поэтому итоговый доход меняется.
Чем отличаются способы выплаты процентов: ежемесячно, в конце срока или с капитализацией?
Ежемесячная выплата выводит доход регулярно, выплата в конце срока перечисляет доход после завершения периода, капитализация оставляет проценты внутри суммы. На итог влияет то, участвуют ли начисленные проценты в дальнейших расчётах.
Можно ли пополнять вклад и как это влияет на расчёт процентов?
Пополнения возможны, если условия продукта разрешают такие операции. После внесения средств база увеличивается, и проценты с новой суммы считают с момента пополнения.
0 комментариев